从基金退出到证据成熟:药物研发由谁接力?
基金可以在药物证据成熟前结束投资,验证责任却仍然存在。期限错配会抬高可退出性的权重;它是否进一步造成风险外移,要看后续融资与验证承诺能否接续。
science
1. 基金的清算日期,与证据的完成日期分别决定
当候选分子的生成越来越快,人体证据仍需等待随访,融资安排如何影响研发选择,就值得重新讨论。基金能够接受多大的失败概率,与它能够等待多久,是两个不同的问题。
风险偏好描述投资者愿意承担怎样的损失分布。期限结构则规定资本何时投入、何时需要返还。即使投资者认可某项研究的长期价值,管理人仍须在基金契约允许的范围内安排投资和退出。
安永对机构创投结构的介绍以十年存续期为常见安排,并区分投资期与其后的回收期,同时说明基金可以设置延期机制。这是一般创投的实务描述,不能直接当作生物医药专项基金的统计分布。安永:机构创投与企业创投的差异[1]
药物研发也没有统一的倒计时。美国国会预算办公室在2021年的报告中援引一项估计:临床前阶段平均约31个月,临床试验约95个月,合计约10.5年。报告同时列出不同样本下明显不同的结果,因此,这个数值不能概括所有药物从机制发现到上市的历程。CBO:制药行业的研发[2]
直接比较两个平均数,仍然不够。基金可能在临床阶段才进入,也可能在自身投资期后段才投资。真正相关的是:投资发生时的剩余期限,能否覆盖下一段必要的证据生成过程。
概念 | 证据成熟
针对明确的患者群体、适应证与监管决策,疗效、安全性及相关不确定性已得到足够验证;它是随决策目的变化的门槛,不意味着所有未知都已消除。
证据成熟也不完全等于上市。FDA将上市后的安全监测列为药物开发流程的一部分,说明监管批准之后仍有需要继续回答的问题。FDA:药物开发流程[3]
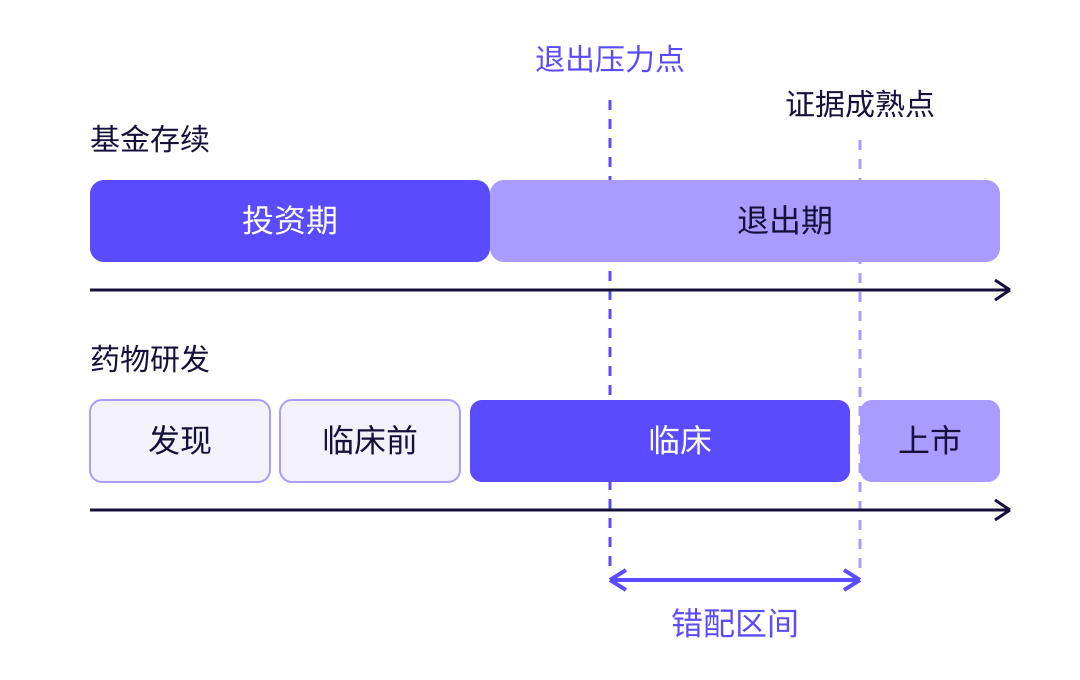
退出同样需要与失败分开。一家基金卖出股权,药物可能继续开发;一项研究获得明确的阴性结果,也可能完成了有价值的验证。需要检查的是资金退出之后,研究是否仍有人负责,而不能仅凭退出早晚判断其科学后果。
2. 退出压力会提前进入项目与里程碑的选择
考虑两个假设项目:预期临床价值相近,一个可以较快获得有解释力的人体信号,另一个必须等待较长随访,才能判断是否改善患者结局。对于剩余期限较短的基金,前者通常更容易安排融资和交易。
这种选择可能在投资之前发生,也可能进入研发计划:先做哪个适应证,优先回答剂量、机制还是长期获益,下一轮融资需要什么结果。资金期限因此可能影响研发问题的排序。
这并不意味着短期终点天然较差。一个经过验证、能可靠预测临床获益的替代终点,可以同时节省时间和研究资源。需要警惕的是,能够快速产生交易信号的指标,被赋予了超过其科学解释力的权重。
叙事偏好可以从这里产生。如果基金需要在有限时间内找到接续资本,那么一个机制故事除了要解释生物学,还要让下一位投资者能够估值。容易与现有交易参照对应的靶点、平台与临床信号,可能获得额外优势。
这是一条有依据的机制推断,尚不能直接当作整个行业已经测定的效应。如果多家基金都需要相似的买方、相似的融资窗口,这种偏好还可能相互强化。即使每家基金都遵守自己的风险纪律,项目之间的资本配置仍可能偏向容易接续融资的方向。
关键的分界在退出之后。药企收购、其他基金接手,或上市公司继续融资,都可能让私人资本承担后续验证。只有当商业融资没有覆盖必要研究,而公共机构补位,或研究延误增加了患者负担时,才出现这里讨论的风险外移。
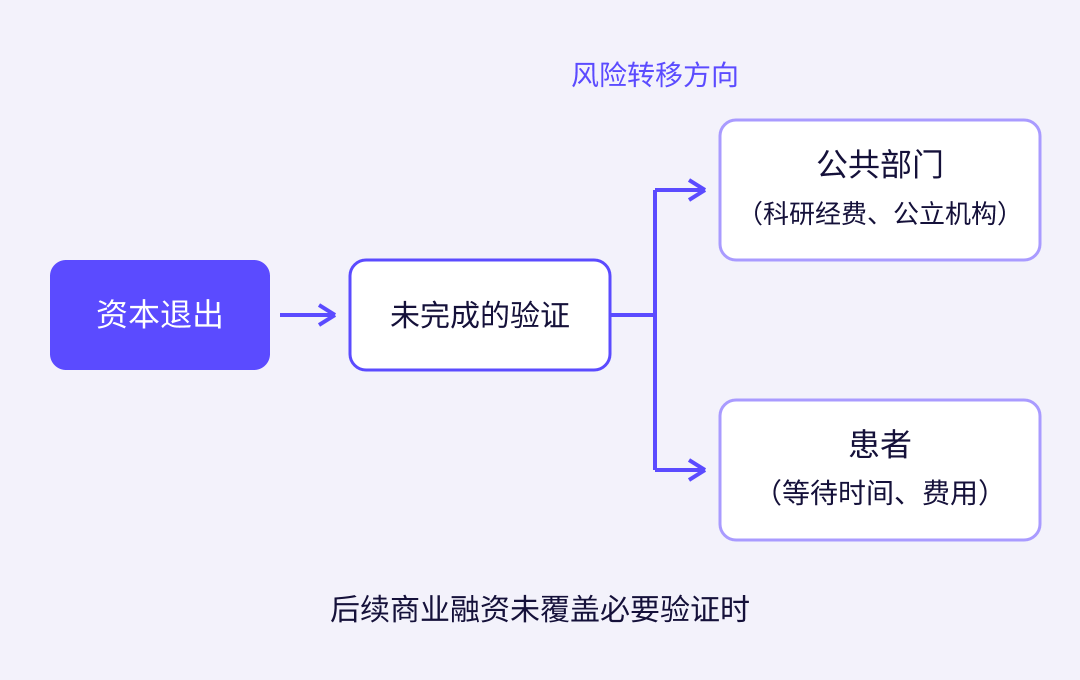
公共科研经费、患者自付费用与等待时间,也不是同一种成本。前者涉及预算承担者,后两者涉及疾病负担与机会损失。若没有适当的反事实,不能把患者原本就要经历的等待全部归因于基金退出。
3. 已有研究支持期限效应,但没有补齐全部因果链
关于资金期限,已有证据比“投资人缺乏耐心”更具体,也比“短基金必然损害创新”更有限。
2022年发表于《Strategic Management Journal》的一项研究,考察了219家在1989—2014年间成立、获得创投支持的美国外科器械企业。作者比较不同退出压力与董事会构成下的退出时间,发现退出压力与并购、清算更快发生相关,但未发现其显著改变IPO的发生风险;更多独立董事则与更有利的退出安排相关。Yao等:创投退出压力与企业退出[4]
这提供了接近问题核心的观察性证据,也给出一个具体限制:期限压力对不同退出渠道的影响并不一致。研究对象是医疗器械企业,主要指标是企业退出,不能据此推导药物临床终点被改变,更不能直接推导患者损失。
另一个角度来自临床研究所需的等待时间。
Budish、Roin与Williams在2015年《American Economic Review》的论文中,将癌症临床试验登记与患者生存信息相联系,基准分析包括201个“癌种—分期”组合。主要指标是临床试验数量,对照涉及患者生存期、研究资助方及替代终点的使用条件。作者发现,私人研发投入存在偏离长周期项目的证据。Budish等:企业是否对长期研究投资不足[5]
这是基于人体研究登记与患者资料的经济学分析,并非药物疗效试验。它支持“等待时间影响研究配置”的判断,却没有直接检验某家基金的剩余存续期。
论文同时讨论了短期主义与固定专利期限:即使资本能够等待,更长的开发时间也可能压缩上市后的有效独占收益。科学难度、市场规模与商业回报窗口,都可能解释项目选择。
因此,目前可以把证据分成两层:资金期限与企业退出之间已有实证联系;从基金期限经过临床选择,再到公共预算和患者负担的完整传导链,仍需要更直接的检验。
4. Mega-fund扩大风险承载能力,未必延长验证承诺
Andrew Lo的mega-fund思路,适合用来区分两个经常混在一起的问题:资金能等待多久,以及资金能承受多少项目失败。
2012年,Jose-Maria Fernandez、Roger Stein与Andrew Lo在《Nature Biotechnology》发表相关设想:将不同开发阶段的多个项目纳入同一实体,结合股权与分层债务融资。论文以肿瘤药物历史数据进行模拟,讨论的资金规模为50亿至150亿美元。它是一项模型研究,不能视为实际基金业绩。Fernandez等:通过证券化推动生物医学研究商业化[6]
但mega-fund不能直接译成“超长存续期基金”。论文补充方法中的阶段性模拟采用七年半的基金期限;早期组合可以在项目进入Ⅱ期时出售,另一组模拟则从Ⅱ期持有至批准。中途转售仍然是设计的一部分。原论文及补充方法[7]
它由此提出了一个更精确的问题:组合能否让资本承担原本难以承担的风险,并不等于组合承诺完成每个项目的全部验证。
延长期限与分散标的是两个可以分别调整的维度。前者缓解某个日期之前必须变现的约束;后者降低单个项目失败对整体资金池的冲击。已有创投本来就在进行组合投资,mega-fund的变化还涉及规模与融资结构,不能简化为“从单项目变成多项目”。
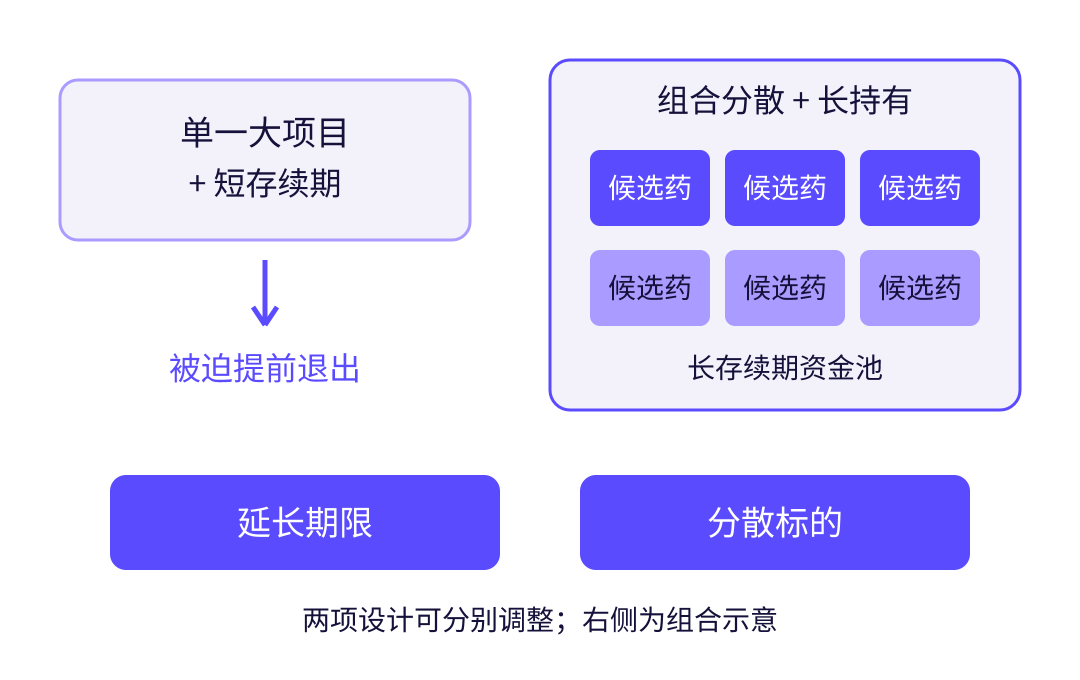
评估这种安排,需要继续追问:资金是否预留到关键验证完成?债务偿付是否依赖中途出售资产?不利结果出现后,谁有权继续或终止研究?若引入公共担保,最终损失又由谁承担?
一个更大的资金池,可以拥有更强的承受能力,也可以拥有更大的流动性需求。只有具体的偿付、治理与研究承诺,才能说明它改变了哪一段验证责任。
5. 铁路与矿业的参照,首先说明流动性可以另作安排
铁路与矿业容易让人联想到长建设周期,但不能据此把历史上的融资危机都归因于资金期限过短。
Campbell对英国1840年代铁路热的研究指出,新铁路公司发行的认购凭证具有类似衍生品的特征,使投资者能够建立杠杆头寸。这里值得类比的是:建设需要持续投入,证券却可以提前交易,投资者的流动性安排会影响融资过程。Campbell:铁路热的形成机制[8]
它不能直接证明固定存续期导致铁路在建成前被公共部门接管。认缴安排、杠杆与市场预期,是需要分别辨认的机制。
矿业还提供了不同方向的参照。关于西班牙Río Tinto矿山的历史研究记载,英国公司于1873年取得矿山的永久性权利,随后展开长期技术与设施投入。这说明长周期资产可以通过持续经营的公司承载,并不需要每位股东都等待资产生命周期结束。《Boletín Geológico y Minero》:Río Tinto矿山的技术改进[9]
药物开发面临类似的制度选择:让投资者获得流动性,同时让项目保有持续投入。股权转让可以实现这两件事,前提是买方愿意并有能力继续承担研究。
生物医药也存在长期资金安排。Novo Holdings在自身披露中明确将常青结构与生命科学投资的长期视角相联系。这是组织结构的实例,尚不足以证明其临床决策优于固定期限基金。Novo Holdings:Venture Investments[10]
延期条款同样构成缓冲。不过,延期取决于契约和同意程序,不能自动等同于覆盖完整研发周期。关于“生物医药基金普遍更长、延期比例更高”的说法,此处没有足够可比的专项统计支持,因而不宜作为既定事实。
长期安排还需要解决流动性、管理人约束与持续收费问题。清算日期同时承担着监督功能;取消它之后,需要有其他机制约束低效持有与无止境追加。
6. 要识别期限扭曲,需要观察同一证据面前的不同选择
最强的反方是:提前退出可能反映有效分工。早期投资者擅长组织探索,药企擅长执行大型临床试验;公共部门支持具有知识外溢的研究,也有独立于私人资本退出的理由。
科学风险则是另一项不能忽略的混杂。开发受阻会同时增加融资困难、拉长持有时间,并促成出售或终止。只看到基金临近到期与项目停滞并存,无法判定因果方向。
更有识别力的检验,应把项目证据状态尽量固定下来:在同一管理人、相近投资时点与市场条件下,比较不同剩余期限基金面对相似项目时,是否选择不同的随访安排、后续投入与交易时间。
若能观察同一项目在不同期限投资者进入前后的决策变化,证据会更接近问题核心,但仍需处理投资者主动选择项目、延期由项目质量决定等偏差。单纯比较“长基金”与“短基金”的平均成功率,难以解决这些问题。
期限结构会改变资本愿意把验证推进到哪里,而验证风险是否外移,取决于退出时有没有人同时接下资金责任与证据责任。
期限首先改变风险的承担顺序和边界,也可能通过中断研究、减少学习或避免无效追加,进一步改变总成本。因此,“风险总量不变”也只能是便于分析的起点。
要点
- 判断期限错配,应比较投资时的剩余期限与下一段必要验证时间,不能只比较基金和药物的平均周期。
- 期限会提高可退出性的权重;提前退出是否损害验证,需要检查后续资金、研究责任与实际决策。
- 更长持有与组合分散解决不同约束,耐心资本需要落实为资金可用期限、偿付安排和验证承诺。
仍然开放的问题落在公共部门自身:当它接续一项需要多年随访的研究,预算拨付、项目考核与机构责任能否覆盖同样长的证据周期?如果每一位出资者都只承诺完成下一次考核,资金来源的变化仍可能留下同一个验证缺口。